7 conseils pour assurer votre moto Suzuki en toute sérénité
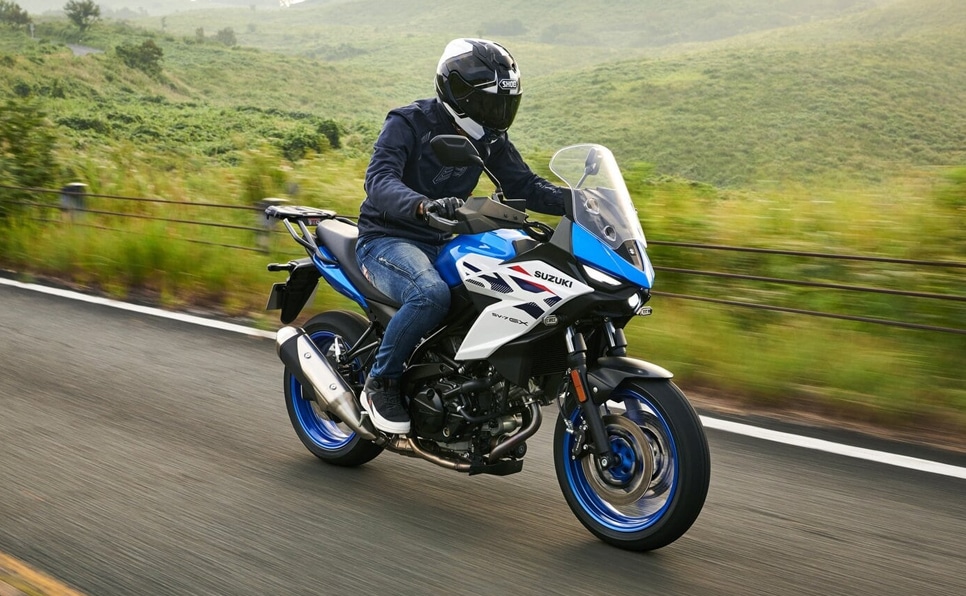
Posséder une moto Suzuki, c’est profiter d’une machine fiable et performante, mais c’est aussi assumer la responsabilité de la protéger correctement. Chaque année, des milliers de motards français recherchent la formule d’assurance qui correspondra parfaitement à leur profil et à leur utilisation. Pourtant, nombreux sont ceux qui sous-estiment l’importance de bien choisir leur couverture, ce qui peut entraîner des déconvenues financières en cas de sinistre.
Assurer votre moto Suzuki ne se résume pas à souscrire la première offre venue. Entre les différentes formules proposées, les garanties optionnelles et les spécificités de votre modèle, plusieurs critères méritent une attention particulière. Que vous rouliez sur une GSX sportive, une V-Strom d’aventure ou une Burgman pratique pour la ville, votre contrat doit s’adapter à vos besoins réels.
Nous vous proposons sept conseils pratiques pour sélectionner une assurance qui vous offrira tranquillité d’esprit et protection optimale, sans compromettre votre budget.
Évaluez précisément vos besoins selon votre utilisation
Votre façon de rouler détermine directement le type de couverture dont vous avez besoin. Un motard qui utilise sa Suzuki uniquement le week-end pour des balades n’a pas les mêmes exigences qu’un conducteur qui effectue quotidiennement 50 kilomètres pour se rendre au travail. Cette différence d’usage influence considérablement les risques et donc les garanties nécessaires.
Commencez par analyser votre kilométrage annuel. Les assureurs proposent souvent des tarifs dégressifs pour les petits rouleurs, généralement en dessous de 5 000 kilomètres par an. Si vous dépassez ce seuil, vérifiez que votre contrat ne comporte pas de limitation kilométrique qui pourrait compromettre votre indemnisation en cas de sinistre.
Adaptez la formule à votre profil de conduite
La formule au tiers reste l’option minimale légale, couvrant votre responsabilité civile envers les tiers. Elle convient aux motos anciennes de faible valeur ou aux budgets très serrés. La formule intermédiaire ajoute généralement le vol, l’incendie et parfois le bris de glace. La formule tous risques protège votre machine contre tous les dommages, y compris ceux dont vous êtes responsable.
Pour une Suzuki récente ou de forte cylindrée, la formule tous risques s’impose logiquement. En revanche, une moto de plus de dix ans peut se contenter d’une couverture intermédiaire, surtout si sa cote Argus reste modeste.
Comparez les garanties au-delà du prix pour assurer votre moto Suzuki
Le tarif constitue un critère important, mais jamais le seul. Deux contrats affichant des primes similaires peuvent offrir des niveaux de protection radicalement différents. Prenez le temps d’examiner chaque garantie en détail, notamment les plafonds d’indemnisation et les franchises applicables.
Certaines garanties méritent une attention particulière pour les propriétaires de Suzuki. La garantie accessoires couvre les équipements ajoutés après l’achat : top-case, sacoches, GPS, système audio. Sans cette option, ces éléments ne seront pas indemnisés en cas de vol ou d’accident. Vérifiez également la garantie équipement du pilote, qui rembourse casque, blouson, gants et bottes en cas de sinistre.
Scrutez les exclusions et les franchises
Les exclusions de garantie figurent dans les conditions générales, souvent en petits caractères. Elles précisent les situations où l’assureur ne vous indemnisera pas : conduite sous l’empire d’un état alcoolique, utilisation sur circuit, prêt du guidon à un conducteur non désigné au contrat. Ces clauses varient d’un assureur à l’autre.
Les franchises représentent la somme restant à votre charge lors d’un sinistre. Une franchise de 300 euros sur la garantie vol signifie que vous recevrez la valeur de votre moto moins 300 euros. Comparez ces montants entre différentes offres : une prime mensuelle plus basse peut cacher des franchises élevées qui réduiront votre indemnisation.
Déclarez avec exactitude les caractéristiques de votre Suzuki
Toute fausse déclaration, même involontaire, peut entraîner la nullité du contrat ou une réduction proportionnelle de l’indemnisation. Communiquez précisément le modèle, la cylindrée, l’année de mise en circulation et la puissance réelle de votre machine. Si vous avez effectué des modifications techniques, signalez-les impérativement.
Les préparations moteur, les changements d’échappement ou les reprogrammations électroniques modifient les caractéristiques d’origine. Ces transformations doivent être homologuées et déclarées à votre assureur. Le défaut de déclaration constitue un motif légitime de refus d’indemnisation, même si la modification n’a aucun lien avec le sinistre.
Mentionnez votre expérience et votre historique
Votre ancienneté de permis, vos antécédents de sinistres et votre coefficient bonus-malus influencent directement votre tarif. Un conducteur sans sinistre responsable depuis plusieurs années bénéficie d’un bonus qui réduit sa cotisation. À l’inverse, les jeunes permis et les conducteurs avec malus paient des primes majorées.
Certains assureurs proposent des tarifs préférentiels aux motards titulaires du permis depuis plus de trois ans ou ayant suivi une formation de perfectionnement. Renseignez-vous sur ces critères qui peuvent faire baisser votre facture annuelle de 10 à 30 %.
Sécurisez votre deux-roues avec des équipements antivol performants
Les assureurs exigent généralement un dispositif antivol homologué pour activer la garantie vol. Le niveau de sécurité requis varie selon la valeur de la moto et la zone géographique. Un antivol SRA (Sécurité et Réparation Automobiles) constitue le standard minimum, mais certains contrats imposent un niveau supérieur pour les machines dépassant 10 000 euros.
Investir dans un antivol de qualité supérieure peut réduire votre prime d’assurance. Les dispositifs combinant plusieurs technologies (U, chaîne, alarme) dissuadent efficacement les voleurs. Certains assureurs accordent des réductions pouvant atteindre 15 % pour un système de traçage GPS installé sur la moto.
Privilégiez un stationnement sécurisé
Le lieu de stationnement habituel influence votre tarification. Une moto garée dans un box fermé présente moins de risques qu’une machine stationnée sur la voie publique. Si vous disposez d’un garage ou d’un parking souterrain sécurisé, mentionnez-le lors de votre souscription : cette information peut diminuer votre cotisation de 5 à 20 %.
Attention toutefois aux déclarations trompeuses. Si vous déclarez un garage fermé mais stationnez régulièrement dans la rue, l’assureur pourra refuser l’indemnisation en cas de vol nocturne. La cohérence entre vos déclarations et la réalité reste fondamentale.
Consultez les avis et la réputation des assureurs spécialisés
Tous les assureurs ne traitent pas les dossiers moto avec la même expertise. Les compagnies spécialisées dans les deux-roues comprennent mieux les spécificités de ce marché et proposent souvent des garanties plus adaptées. Elles connaissent la valeur réelle des différents modèles Suzuki et appliquent des barèmes d’indemnisation plus justes.
Consulter le spécialiste de l’assurance moto Suzuki vous permet d’accéder à des formules conçues spécifiquement pour votre type de machine, avec une compréhension fine des besoins des motards. Ces acteurs dédiés proposent également un service client habitué aux problématiques spécifiques des conducteurs de deux-roues.
Vérifiez les délais et modalités d’indemnisation
La qualité du service après-sinistre fait toute la différence. Renseignez-vous sur les délais moyens de traitement des dossiers et les modalités de règlement. Certains assureurs proposent une indemnisation en valeur à neuf pendant les deux premières années, d’autres appliquent immédiatement une décote selon la cote Argus.
Les avis clients publiés sur les plateformes indépendantes révèlent souvent la réactivité réelle de l’assureur. Un taux de satisfaction élevé concernant la gestion des sinistres constitue un indicateur fiable de la qualité du service.
Optimisez votre contrat avec les garanties optionnelles pertinentes
Au-delà des formules standards, plusieurs garanties complémentaires méritent réflexion selon votre situation. La garantie valeur à neuf maintient l’indemnisation au prix d’achat pendant une période déterminée, généralement 12 à 24 mois. Elle évite la dépréciation immédiate qui peut atteindre 20 % dès la première année.
L’assistance 0 km intervient dès votre domicile en cas de panne ou d’accident, contrairement à l’assistance standard qui s’active généralement à partir de 50 kilomètres. Cette option s’avère précieuse pour les trajets quotidiens courts. Elle couvre le dépannage, le remorquage et parfois un véhicule de remplacement.
Considérez la protection juridique moto
La protection juridique prend en charge les frais d’avocat et de procédure en cas de litige lié à votre moto. Elle intervient notamment lors de contestations de responsabilité, de désaccords sur l’indemnisation ou de litiges avec un garagiste. Son coût mensuel reste modeste, généralement entre 3 et 8 euros, pour une tranquillité appréciable.
Cette garantie inclut souvent un service de conseil juridique téléphonique, utile pour obtenir rapidement des réponses à vos questions légales sans engager de frais d’avocat.
Révisez régulièrement votre contrat pour maintenir une couverture adaptée
Votre situation évolue, votre contrat doit suivre. Un déménagement, un changement de stationnement, une modification de kilométrage annuel ou l’ajout d’accessoires justifient une mise à jour de vos garanties. Informez votre assureur de ces changements pour éviter les mauvaises surprises.
Profitez de chaque échéance annuelle pour comparer les offres du marché. La concurrence reste vive dans le secteur de l’assurance moto, et de nouvelles formules apparaissent régulièrement. Un contrat souscrit il y a trois ans n’est peut-être plus le plus compétitif aujourd’hui.
Un motard averti en vaut deux : prenez le temps d’analyser votre contrat chaque année, car les conditions du marché évoluent constamment et votre profil de risque se bonifie avec l’expérience.
Tableau comparatif des formules d’assurance
| Au tiers | Responsabilité civile, défense recours | Moto ancienne, faible valeur | 20 – 40 € |
| Intermédiaire | Tiers + vol + incendie + bris de glace | Moto de 3 à 10 ans | 35 – 70 € |
| Tous risques | Intermédiaire + dommages tous accidents | Moto récente ou forte valeur | 60 – 150 € |
| Tous risques premium | Tous risques + valeur à neuf + assistance 0 km | Moto neuve, usage intensif | 90 – 200 € |
Les points essentiels pour rouler protégé sur votre Suzuki
Choisir la bonne assurance pour votre moto Suzuki repose sur une analyse honnête de vos besoins réels. La formule la moins chère n’est jamais la meilleure si elle vous laisse démuni face à un sinistre important. À l’inverse, multiplier les garanties superflues alourdit inutilement votre budget sans améliorer votre protection.
Retenez ces principes directeurs : évaluez votre usage effectif, comparez les garanties au-delà du simple prix, déclarez avec exactitude toutes les informations demandées, sécurisez physiquement votre machine et privilégiez les assureurs reconnus pour leur expertise moto. Ces réflexes vous garantissent une couverture cohérente avec votre profil.
- Analysez votre kilométrage annuel et votre type de trajet pour choisir la formule adaptée
- Vérifiez systématiquement les plafonds d’indemnisation et les montants de franchise
- Déclarez toutes les modifications techniques apportées à votre Suzuki
- Équipez-vous d’un antivol homologué SRA minimum, idéalement complété par un traceur GPS
- Comparez les offres chaque année pour bénéficier des meilleures conditions du marché
- Privilégiez les garanties optionnelles qui correspondent à votre utilisation réelle
- Conservez tous les justificatifs d’achat de votre moto et de vos accessoires
Votre Suzuki représente un investissement financier et émotionnel significatif. La protéger correctement vous permet de profiter pleinement de chaque sortie, sans appréhension excessive. Une assurance bien calibrée transforme l’obligation légale en véritable sécurité, vous laissant libre de savourer le plaisir de conduire en toute confiance.