Comment payer son assurance auto moins cher ?

Face à une prime d’assurance automobile qui peut atteindre plusieurs centaines d’euros par an, voire dépasser 2 000 € pour les profils jugés à risque, nombreux sont les automobilistes qui cherchent des solutions concrètes pour alléger cette charge. La bonne nouvelle, c’est qu’il existe de multiples leviers actionnables immédiatement, ainsi que des stratégies à moyen terme qui permettent de réaliser des économies substantielles.
Que vous soyez conducteur expérimenté ou récemment titulaire du permis, comprendre les mécanismes tarifaires des assureurs et adopter les bonnes pratiques peut vous faire économiser entre 30 et 50 % sur votre cotisation annuelle.
Les leviers immédiats pour réduire votre prime d’assurance auto
Plusieurs actions concrètes peuvent être mises en œuvre dès aujourd’hui pour faire baisser sensiblement le montant de votre cotisation. Ces ajustements ne nécessitent aucun délai d’attente et produisent des effets immédiats sur votre budget.
Comparer les offres et changer d’assureur
La comparaison systématique des offres est le levier le plus puissant pour réduire votre facture. Les écarts de tarifs entre compagnies peuvent atteindre 40 % à profil et garanties identiques. Grâce à la loi Hamon, vous pouvez désormais résilier votre contrat à tout moment après la première année d’engagement, sans attendre la date anniversaire ni fournir de motif particulier.
Utilisez les comparateurs en ligne gratuits qui analysent simultanément les tarifs de dizaines d’assureurs. Renseignez avec précision votre profil, votre véhicule et vos besoins pour obtenir des devis personnalisés. N’hésitez pas à renouveler cette démarche chaque année, car les grilles tarifaires évoluent constamment. Bien choisir son assurance implique aussi de considérer la qualité du service client et la rapidité d’indemnisation, pas uniquement le prix.
Adapter votre formule de garantie à vos besoins réels
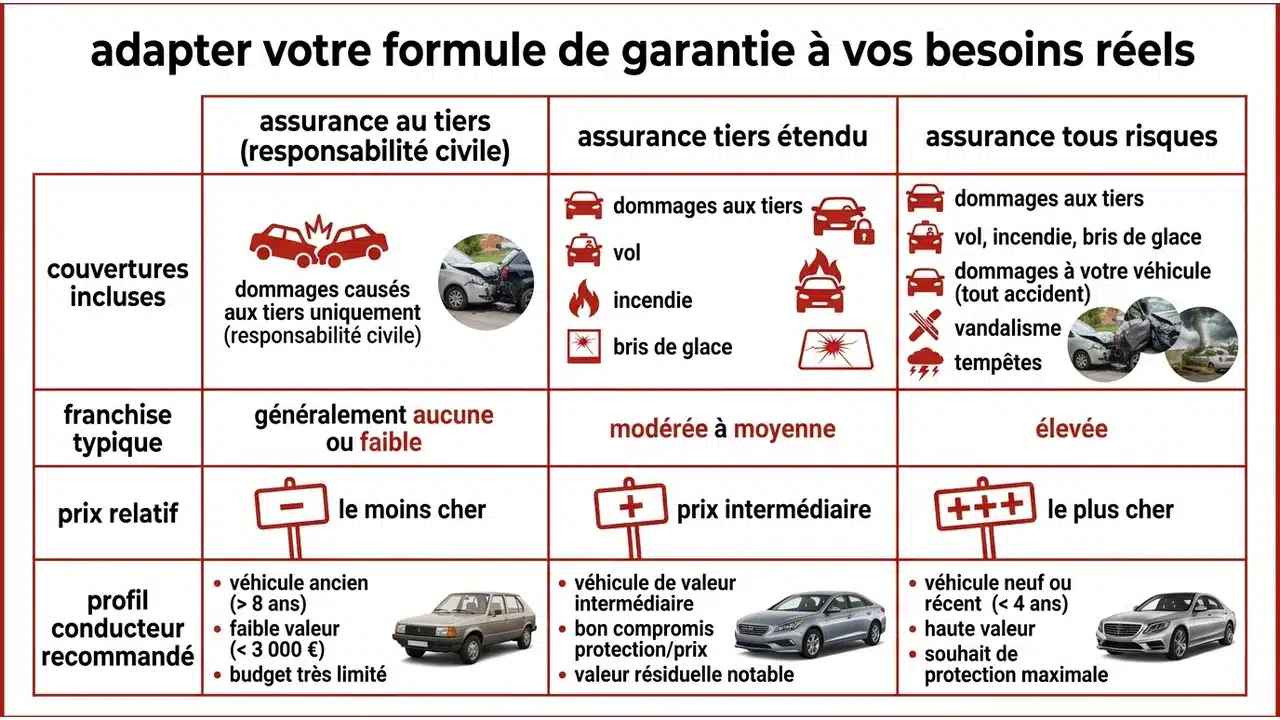
Beaucoup d’automobilistes paient pour des garanties superflues qu’ils n’utilisent jamais. La législation impose uniquement la responsabilité civile (formule au tiers), qui couvre les dommages causés aux tiers. Pour un véhicule ancien de faible valeur, cette couverture minimale suffit largement.
Si votre voiture a plus de 8 ans et vaut moins de 3 000 €, passer d’une formule tous risques à une assurance au tiers peut vous faire économiser plusieurs centaines d’euros annuellement. Pour les véhicules de valeur intermédiaire, une formule tiers étendue vous donne un bon compromis en ajoutant la protection contre le vol, l’incendie et le bris de glace.
Évaluez également vos options facultatives : protection juridique, garantie conducteur, assistance 0 km. Conservez uniquement celles qui correspondent à votre situation réelle.
Augmenter votre franchise pour diminuer la cotisation
La franchise correspond au montant qui reste à votre charge lors d’un sinistre. Plus elle est élevée, plus votre prime baisse. Accepter une franchise de 500 € au lieu de 200 € peut réduire votre cotisation de 10 à 15 % chaque année.
Cette stratégie convient particulièrement aux conducteurs prudents qui roulent peu et n’ont pas d’historique d’accidents. Calculez le montant économisé sur plusieurs années : en 5 ans sans sinistre, l’économie réalisée dépasse largement la différence de franchise. Assurez-vous simplement de pouvoir assumer ce montant en cas d’accident.
Choisir le paiement annuel plutôt que mensuel
Le paiement mensuel entraîne systématiquement des frais de fractionnement qui sont entre 5 et 8 % du montant total de votre prime. Sur une assurance à 600 € par an, cela correspond à 30 à 48 € de surcoût évitable.
Si votre trésorerie le permet, privilégiez le règlement annuel en une seule fois. Vous éliminez ces frais inutiles et gagnez en simplicité administrative. Certains assureurs proposent même une petite remise supplémentaire pour ce mode de paiement. Anticipez cette dépense en provisionnant mensuellement la somme nécessaire sur un compte dédié.
Optimiser votre profil de conducteur et votre bonus-malus
Votre historique de conduite influe directement sur le montant de votre cotisation. Comprendre et maîtriser le système de bonus-malus permet de réaliser des économies considérables à moyen et long terme.
Comprendre le système de bonus-malus et son impact
Le coefficient de réduction-majoration, plus connu sous le nom de bonus-malus, est le principal indicateur utilisé par les assureurs pour évaluer votre profil de risque. Vous démarrez avec un coefficient de 1,00. Chaque année sans accident responsable, vous gagnez 5 % de bonus, soit une multiplication de votre coefficient par 0,95.
Après 13 années de conduite sans sinistre responsable, vous atteignez le bonus maximum de 0,50, ce qui divise votre prime de référence par deux. À l’inverse, un accident responsable entraîne une majoration de 25 % (coefficient multiplié par 1,25), voire 12,5 % si la responsabilité est partagée. Un conducteur avec un malus de 2,00 paie littéralement le double du tarif de base.
| Années sans sinistre | Coefficient bonus-malus | Réduction obtenue |
|---|---|---|
| 1 an | 0,95 | 5 % |
| 3 ans | 0,857 | 14,3 % |
| 5 ans | 0,774 | 22,6 % |
| 10 ans | 0,598 | 40,2 % |
| 13 ans | 0,50 | 50 % |
Les astuces pour accélérer la baisse de votre coefficient
Même si le système semble rigide, certaines techniques permettent d’optimiser l’évolution de votre bonus. Premièrement, évitez de déclarer les petits sinistres dont le montant est inférieur ou proche de votre franchise. Payer de votre poche une réparation de 400 € préserve votre bonus et évite une majoration qui vous coûterait bien plus cher sur plusieurs années.
Deuxièmement, si vous changez d’assureur, votre nouveau contrat conserve votre coefficient acquis. Certains assureurs spécialisés proposent des programmes de réhabilitation qui réduisent progressivement le malus pour les conducteurs qui prouvent leur amélioration comportementale. Renseignez-vous sur ces dispositifs lors de vos comparaisons.
La conduite accompagnée pour les jeunes conducteurs
Les jeunes conducteurs subissent une surprime pouvant atteindre 100 % la première année avec un permis classique. L’apprentissage anticipé de la conduite (AAC) réduit cette pénalité à 50 % seulement. Selon cette toute nouvelle offre, les jeunes ayant suivi la conduite accompagnée bénéficient de tarifs bien plus avantageux dès la première année.
Au-delà de l’aspect financier, la conduite accompagnée améliore réellement les compétences et réduit le risque d’accident, ce qui se traduit par une acquisition plus rapide du bonus. Après seulement 2 années sans sinistre au lieu de 3, le jeune conducteur issu de l’AAC atteint un coefficient de 1,00.
Les stages de conduite préventive
Suivre un stage de conduite défensive ou de perfectionnement peut vous permettre d’obtenir une réduction tarifaire chez certains assureurs. Ces formations d’une à deux journées améliorent vos réflexes, votre anticipation et votre comportement au volant.
Au-delà de la remise potentielle de 5 à 10 %, ces stages diminuent réellement votre probabilité d’accident. Certaines compagnies proposent également des boîtiers télématiques qui analysent votre conduite (vitesse, freinages, virages) et ajustent votre prime en fonction de votre comportement réel.
Choisir le bon véhicule et les bons équipements
Le type de véhicule que vous conduisez est un facteur déterminant dans le calcul de votre prime. Certaines caractéristiques techniques et équipements influencent directement le tarif appliqué par votre assureur.
Les critères du véhicule qui influencent le tarif
Plusieurs paramètres de votre automobile sont scrutés par les compagnies d’assurance. La puissance fiscale, exprimée en chevaux fiscaux, est le premier critère : plus elle est élevée, plus la prime augmente. Une voiture de 9 chevaux coûte environ 40 % plus cher à assurer qu’un modèle de 4 chevaux.
L’âge du véhicule et sa valeur marchande ont également une grande importance. Une voiture récente et coûteuse génère des primes élevées car son remplacement ou sa réparation est un risque financier important pour l’assureur. La fréquence de vol du modèle, calculée par les statistiques nationales, impacte aussi le tarif : certains véhicules prisés par les voleurs (BMW, Audi, Range Rover) subissent des surcoûts notables.
Enfin, le kilométrage annuel déclaré et l’usage du véhicule (trajets domicile-travail uniquement ou tous déplacements) modifient sensiblement la cotisation. Un petit rouleur parcourant moins de 8 000 km par an a statistiquement moins de risque qu’un gros rouleur effectuant 20 000 km.
Les voitures les moins chères à assurer
Pour minimiser votre prime, privilégiez les petites citadines de 3 à 5 chevaux fiscaux. Ces modèles combinent faible puissance, pièces détachées bon marché, statistiques de vol réduites et excellente fiabilité.
Parmi les véhicules particulièrement avantageux sur le plan assurantiel, on retrouve :
- Renault Twingo et Clio (générations II et III)
- Peugeot 107, 206 et 208
- Citroën C1, C2 et C3
- Toyota Aygo et Yaris
- Fiat 500 et Panda
- Volkswagen Polo
- Ford Fiesta
À l’inverse, fuyez les voitures sportives et puissantes qui entraînent des surcoûts rédhibitoires. Tout modèle dépassant 8 chevaux fiscaux (Golf GTI, BMW Série 3, Mini Cooper S) multipliera votre facture, parfois par deux ou trois selon votre profil.
Les équipements de sécurité qui réduisent la prime
Certains dispositifs de protection sont valorisés par les assureurs qui accordent des réductions tarifaires. L’installation d’un antivol homologué de type SRA (Sécurité et Réparation Automobiles) peut vous faire bénéficier d’une remise de 5 à 10 % selon les compagnies.
Les systèmes de géolocalisation GPS permettant de retrouver rapidement un véhicule volé sont également appréciés, surtout pour les modèles à risque. Les équipements d’aide à la conduite (ABS, ESP, airbags multiples, régulateur de vitesse adaptatif, freinage d’urgence automatique) peuvent justifier des tarifs préférentiels car ils diminuent la gravité et la fréquence des accidents.
Pensez à mentionner explicitement ces dispositifs lors de votre souscription ou de votre comparaison de devis. Certains assureurs ne les prennent en compte que si vous les déclarez formellement.
L’impact du lieu de stationnement
L’endroit où vous garez habituellement votre véhicule influence fortement votre cotisation. Un garage fermé et sécurisé réduit considérablement le risque de vol et de vandalisme, ce qui se traduit par des primes allégées pouvant atteindre 10 à 20 % d’économie par rapport à un stationnement dans la rue.
Un parking privé couvert ou un box sont des solutions intermédiaires appréciées. Le stationnement public non surveillé, en revanche, maximise les risques et donc les tarifs. Votre adresse de résidence joue également : les grandes métropoles comme Paris, Lyon, Marseille ou Nice affichent des primes plus élevées en raison de la densité de circulation et de la délinquance. Les tarifs en Île-de-France atteignent 723 € en moyenne, contre 617 € en Bretagne.
Les formules alternatives et options méconnues pour économiser
Au-delà des leviers traditionnels, des solutions d’assurance innovantes et des dispositifs tarifaires spécifiques permettent de réaliser des économies supplémentaires substantielles.
L’assurance au kilomètre pour les petits rouleurs
Si vous parcourez moins de 8 000 kilomètres par an, l’assurance pay as you drive est une alternative particulièrement attractive. Ce système facture votre cotisation en fonction de votre kilométrage réel, mesuré par un boîtier embarqué ou déclaré annuellement.
Les économies peuvent atteindre 30 % par rapport à une formule classique. Cette solution convient parfaitement aux étudiants qui utilisent leur voiture ponctuellement, aux retraités ou aux personnes privilégiant les transports en commun pour leurs trajets quotidiens. Vérifiez toutefois les conditions : certains contrats appliquent des surcoûts si vous dépassez le forfait kilométrique souscrit.
Les remises multi-contrats et offres groupées
Regrouper plusieurs contrats d’assurance chez le même assureur déclenche souvent des réductions multi-produits intéressantes. Souscrire simultanément votre assurance automobile et votre assurance habitation auprès du même prestataire peut générer une remise globale de 10 à 15 %.
Certaines compagnies proposent aussi des tarifs dégressifs si vous assurez plusieurs véhicules de votre foyer (voiture principale, voiture secondaire, deux-roues) chez elles. N’hésitez pas à négocier ces avantages lors de la souscription ou du renouvellement de vos contrats. La fidélité est également parfois récompensée par des gestes commerciaux après quelques années sans changement d’assureur.
La désignation d’un conducteur principal unique
Lorsque plusieurs personnes d’un même foyer utilisent un véhicule, désigner un seul conducteur principal avec le meilleur profil (bonus élevé, âge optimal, expérience) permet de bénéficier d’un tarif avantageux. Les autres membres peuvent être déclarés comme conducteurs secondaires ou occasionnels moyennant un léger supplément, bien inférieur au coût de deux contrats séparés.
Cette stratégie fonctionne particulièrement bien pour les jeunes conducteurs vivant encore chez leurs parents. Rester conducteur secondaire sur le véhicule familial coûte souvent moins cher que souscrire sa propre assurance avec la surprime jeune permis. Attention toutefois : le conducteur principal doit réellement être celui qui utilise le plus fréquemment le véhicule, sous peine de fausse déclaration.
Les réductions spécifiques selon votre profil
De nombreux assureurs proposent des tarifications adaptées à des profils particuliers. Les étudiants et jeunes actifs peuvent bénéficier de formules dédiées avec des prix ajustés, comme celles proposées pour les 18-25 ans dès la première année de permis. Certaines compagnies acceptent même les profils malussés ou résiliés, là où d’autres les refusent systématiquement.
Les seniors disposent parfois de grilles tarifaires préférentielles après 50 ou 60 ans, à condition d’afficher un bon historique de conduite. Les professions considérées comme peu risquées (enseignants, fonctionnaires, professions médicales) obtiennent occasionnellement des remises professionnelles. Les personnes handicapées équipant leur véhicule d’adaptations spécifiques peuvent également prétendre à des conditions avantageuses.
Cherchez systématiquement ces pistes lors de vos recherches et n’hésitez pas à questionner directement les assureurs sur les réductions applicables à votre situation personnelle. Chaque euro économisé compte, et la somme de toutes ces optimisations peut transformer considérablement votre budget automobile annuel.