Assurance auto jeune conducteur : les clés pour faire le bon choix
Décrocher son permis est une étape clé, mais la note de l’assurance auto peut vite doucher l’enthousiasme. Un jeune conducteur paie en moyenne 67 % de plus qu’un conducteur expérimenté, soit environ 1 120 € par an en 2026, en raison d’une surprime imposée par la loi. Bien choisir ses garanties, comprendre les leviers pour réduire la prime et trouver un assureur adapté à son profil permet toutefois de maîtriser ce budget dès la première année.
Pourquoi l’assurance auto coûte-t-elle plus cher pour un jeune conducteur ?
La surprime : définition et barème légal
En France, tout conducteur titulaire du permis depuis moins de trois ans est considéré comme jeune conducteur par les assureurs, quel que soit son âge. Cette catégorie expose l’assureur à un risque statistiquement plus élevé d’accidents, ce qui justifie l’application d’une surprime réglementée.
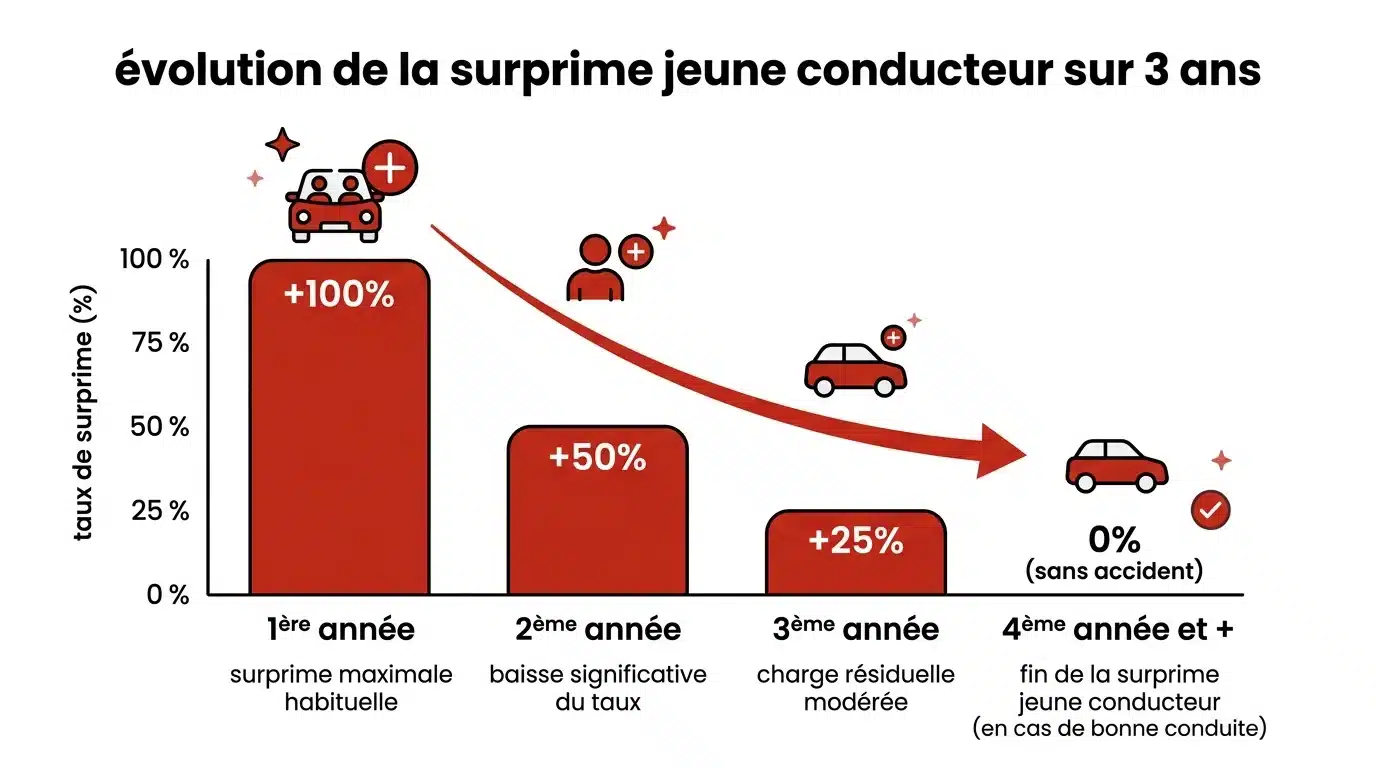
Le barème est encadré par la loi : la majoration atteint 100 % la première année, ce qui signifie que la prime de base est doublée. Elle redescend à 50 % maximum en deuxième année, puis à 25 % en troisième année. Si aucun accident responsable n’est déclaré, la surprime disparaît totalement à partir de la quatrième année d’assurance.
Les facteurs qui aggravent la prime
Au-delà de la surprime légale, plusieurs éléments font varier le montant de la cotisation. La puissance du véhicule est le premier levier : une voiture de plus de 100 ch est nettement plus coûteuse à assurer. La zone géographique joue également un rôle, avec des primes 25 à 40 % plus élevées en Île-de-France qu’en zone rurale. Enfin, un antécédent de sinistre ou une résiliation par un précédent assureur alourdit encore la facture.
Quelles garanties choisir quand on débute sur la route ?
Tiers, tiers étendu ou tous risques : le bon calcul
La garantie responsabilité civile (formule au tiers) est la couverture minimale obligatoire en France. Elle couvre les dommages causés à des tiers en cas d’accident responsable, mais ne prend pas en charge les dégâts subis par votre propre véhicule. Pour un jeune conducteur disposant d’un budget serré et d’un véhicule à faible valeur marchande, cette formule peut suffire.
La formule tiers étendu ajoute des garanties essentielles : vol, incendie, bris de glace, et parfois catastrophes naturelles. C’est souvent le meilleur compromis pour un premier véhicule d’occasion. La formule tous risques, quant à elle, prend en charge également les dommages causés à votre propre voiture, y compris en cas d’accident responsable. Elle devient pertinente pour un véhicule récent ou de valeur élevée, dont la perte représenterait un impact financier important.
Les options utiles à ne pas négliger
Certaines options méritent une attention particulière pour les conducteurs novices. La garantie du conducteur (ou protection du conducteur) couvre vos propres blessures corporelles en cas d’accident responsable, une protection qui n’est pas incluse dans la responsabilité civile de base. L’assistance zéro kilomètre prend en charge une panne même à domicile, ce qui s’avère utile avec un véhicule d’entrée de gamme. Enfin, la franchise réduite (ou rachat de franchise) limite le reste à charge en cas de sinistre.
Comment réduire le coût de son assurance auto en tant que jeune conducteur ?
La conduite accompagnée, un levier puissant
Passer par la conduite accompagnée (AAC, conduite supervisée à partir de 16 ans) est l’une des stratégies les plus efficaces pour alléger la facture d’assurance. Les statistiques le confirment : les jeunes conducteurs ayant suivi cette formation ont cinq fois moins de risque d’accident que leurs pairs. En termes tarifaires, cela se traduit par une surprime réduite de moitié dès la première année, et par une trajectoire de dégressivité plus rapide.
Sur le plan pratique, passer par la conduite accompagnée pour choisir l’assurance auto en tant que jeune permet d’obtenir des conditions tarifaires préférentielles auprès de certains assureurs qui valorisent ce profil. Ornikar, notamment, propose une assurance auto spécialement conçue pour les conducteurs novices, avec une prise en compte de l’historique de formation.
Le choix du véhicule et d’autres bonnes pratiques
Choisir un véhicule de faible puissance est l’un des moyens les plus simples de réduire la prime. Les citadines compactes (Hyundai i10, Kia Picanto, Renault Clio 1.0) affichent des primes parmi les plus basses du marché pour un jeune conducteur, souvent entre 650 et 900 € par an au tiers. À l’inverse, une berline sportive ou un SUV puissant peut faire exploser la cotisation bien au-delà de 2 000 € annuels.
D’autres pistes permettent également de réduire le coût : être inscrit comme conducteur secondaire sur le contrat d’un parent pour cumuler de l’expérience et du bonus avant d’assurer son propre véhicule, choisir une assurance au kilomètre si vous roulez peu, et comparer régulièrement les offres en fin de contrat pour ne pas rester sur une prime non optimisée.
Ornikar : une solution pensée pour les jeunes conducteurs
Auto-école en ligne et assurance auto, le duo gagnant
Ornikar s’est imposé comme une référence dans la formation des conducteurs en France, avec plus de 2,5 millions d’élèves formés en ligne. La plateforme a logiquement étendu son expertise à l’assurance auto, en mettant à disposition une formule adaptée aux profils de conducteurs novices issus de sa formation. L’avantage est double : la connaissance des habitudes de conduite des assurés permet à Ornikar de proposer des tarifs compétitifs, tandis que le parcours 100 % digital simplifie les démarches.
Pour les assurés ayant obtenu leur permis via Ornikar, le processus est fluide : les données de formation sont déjà connues de l’assureur, ce qui facilite la constitution du dossier et peut accélérer l’obtention d’un tarif personnalisé. Pour les candidats venant d’une autre auto-école, la souscription reste accessible et compétitive.
Souscrire en ligne en quelques minutes
La souscription à une assurance auto Ornikar se fait intégralement en ligne, sans déplacement ni paperasse. En quelques étapes, vous renseignez votre profil, votre véhicule, vos besoins en garanties, et obtenez un devis immédiat avec des tarifs affichés clairement, sans frais cachés ni mauvaise surprise au moment de payer. Vous pouvez ensuite ajuster les options et finaliser votre contrat depuis un smartphone ou un ordinateur. La gestion du contrat, les déclarations de sinistre et le suivi des remboursements se font depuis le même espace client numérique, avec un service client humain joignable lorsque vous avez besoin d’être accompagné.
Pour ceux qui souhaitent comparer plusieurs formules avant de s’engager, il est également utile de consulter notre guide sur le choix entre tiers et tous risques selon votre profil de conducteur, pour affiner votre décision avant de souscrire.